Bei Synergie Finanz Partner entwickeln wir Strategien,
mit denen Sie 30–50 % Steuern sparen und gleichzeitig Vermögen aufbauen.


Stellen Sie sich vor, Sie könnten jedes Jahr fünfstellige Beträge für Ihren Vermögensaufbau beiseitelegen.
Woher das Geld kommt? Sie haben es bereits verdient. Aktuell zahlen Sie es jedoch an das Finanzamt.
Wir zeigen Ihnen, wie Sie Ihre Steuerlast 100 % legal reduzieren und das Geld stattdessen in Vermögen umwandeln.
Das Ergebnis: 30–50 % weniger Steuern zahlen und gleichzeitig Rentenlücke schließen.
Herr Englert hat mir bei vielen Versicherungsfragen weitergeholfen und war dabei vom Preis-Leistungsverhältnis deutlich besser als andere Anbieter auf dem Markt. Zudem hatte ich das Gefühl wirklich kompetent beraten zu werden und alle Verträge waren auf mich zugeschnitten.
Vielen Dank für die ausführliche Beratung und geduldige Erklärung für noch unerfahrene Kapitalanleger. Man fühlt sich sehr gut aufgehoben und betreut. Ich kann Herrn Englert mit bestem Gewissen weiterempfehlen.
Sven hat mich bei verschiedenen für mich wichtigen Themen kompetent und mit viel Engagement begleitet, u.a. bei meiner privaten Krankenversicherung, wo er für Rückfragen jederzeit zur Verfügung stand und sich zuverlässig gekümmert hat, sowie bei der Finanzierung einer Kapitalanlage mit einigen komplexen Rahmenbedingungen. Gerade bei Letzterer hat sich sein unglaublich großes Fachwissen gezeigt: Er gibt nicht bei der ersten Hürde auf, sondern sucht so lange nach Lösungen, bis wirklich alles passt – „geht nicht“ scheint für ihn keine Option zu sein.
Bereits seit vielen Jahren arbeiten wir mit Herrn Kipper zusammen. Als es darum ging, eine passende Betriebshaftpflichtversicherung zu finden, beriet er uns umfassend, holte mehrere Vergleichsangebote ein und gab seine Empfehlung ab, der wir folgten. (…) Ein besonderer Bonus war für uns auch, dass Herr Kipper uns beim Verkauf alten Zuhauses begleiten konnte. Durch seinen Einsatz waren schnell die passenden Käufer gefunden und alle notwendigen Unterlagen für den Verkauf zusammengestellt. Über die Jahre ist so ein echtes Vertrauensverhältnis entstanden.
Fühle mich seit über 5 Jahren sehr kompetent von Herrn Keilbach beraten. Er nimmt sich Zeit Sachverhalte auch mal länger zu erläutern, befasst sich mit dem individuellen Kontext und stimmt die Finanzberatung optimal auf meine Möglichkeiten und mein Befinden ab. Würde ihn jederzeit weiterempfehlen!
Ich brauchte 2023 für das Thema Altersvorsorge und Vermögensaufbau einen kompetenten Berater, da meine Volksbank trotz langjähriger Kundenbeziehung nicht überzeugen konnte. Herr Keilbach nimmt sich immer genügend Zeit, analysiert die aktuelle Finanzsituation und erklärt seine Anlage- und Vorsorge-Strategie so, dass ich es auch verstehen kann. Ich fühle mich gut beraten, die Wertsteigerungen der Anlagenklassen sind gut und ich kann Herrn Keilbach nur empfehlen!
Top Wirtschaftsberater! Sehr gute, zuverlässige Beratung und schnelle Rückmeldungen. Wenn man Hilfe braucht, ist sofort jemand vor Ort. Fragen werden geduldig und verständlich erklärt. Ich fühle mich hier bestens aufgehoben!
Herr Gehrhardt berät uns bereits seit vielen Jahren vertrauensvoll und erfolgreich in allen relevanten Bereichen unserer finanziellen Zukunftsplanung. Egal ob Investment, Steuern, Erbe oder Eigentum. Ich kann ihn und sein Team uneingeschränkt empfehlen. Ganz besonders möchte ich hervorheben, dass man in der Zusammenarbeit wirklich zu 100% individuell beraten und aufgeklärt wird. Nach fast 10 Jahren kann ich sagen, wir fühlen uns sehr gut aufgehoben. Vielen Dank dafür…
Seit 2 Jahren arbeite ich jetzt mit Herrn Wenzel zusammen. In dieser Zeit hat sich ein gutes Vertrauensverhältnis aufgebaut. Herr Wenzel hat meine bestehenden Finanzverträge einer sehr genauen Überprüfung unterzogen. Er hat meine Rentenlücke im Alter exakt hochgerechnet und mir Verbesserungsvorschläge erstellt, die ich in weiten Teilen umgesetzt habe. Was ich besonders hervorheben möchte, ist das hohe Servicelevel und die stets gute Erreichbarkeit bei Rückfragen. Ich kann Herrn Wenzel daher nur weiterempfehlen.
Herr Wenzel hat meine aktuelle finanzielle Situation (Rentenversicherungen, Bausparverträge, etc.) sowie die bestehenden Versicherungen analysiert und mir kompetent Möglichkeiten der Optimierung aufgezeigt. Ich fühlte mich jederzeit gut beraten und meine Präferenzen hinreichend berücksichtigt. Auch wenn sich am Ende nicht alle Vorschläge realisieren ließen, bin ich wirklich zufrieden und werde auch weiterhin mit Herrn Wenzel zusammenarbeiten.
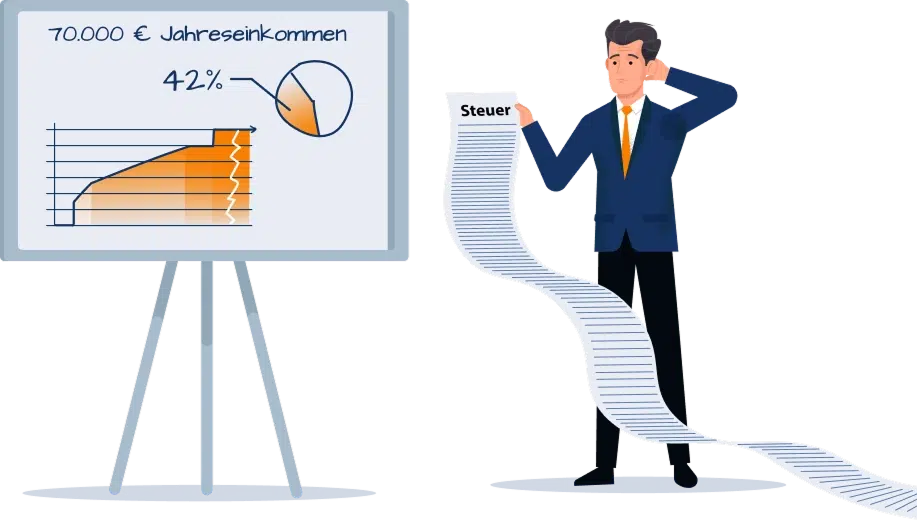
Wenn Sie über 70.000 € Jahreseinkommen verdienen, können Sie diese Frage mit hoher Wahrscheinlichkeit mit Ja beantworten.
Dann dann greift in Deutschland der Spitzensteuersatz von 42 %.
Das bedeutet: Ein großer Teil jedes zusätzlich verdienten Euros landet direkt beim Staat.
Vermögen aufzubauen
in Immobilien oder Kapitalanlagen zu investieren
für Ihre Rente vorzusorgen
finanziell unabhängiger zu werden
Aber wer viel verdient, muss eben viele Steuern zahlen. Oder? Nicht ganz.
Denn tatsächlich gibt es legale Möglichkeiten, die Steuerlast deutlich zu reduzieren und gleichzeitig Vermögen aufzubauen. Möglichkeiten, die mehr als 90 % der Gutverdiener und Selbstständigen gar nicht nutzen. Aber warum ist das so?


Es gibt zahlreiche Möglichkeiten, Steuern zu senken und gleichzeitig Vermögen aufzubauen
Selbstständige können zukünftige Investitionen steuerlich vorziehen. Dadurch lässt sich die aktuelle Steuerlast deutlich reduzieren, während gleichzeitig Vermögen aufgebaut wird.
Durch Abschreibungen, Finanzierungskosten und steuerliche Effekte können Immobilien dazu beitragen, das zu versteuernde Einkommen zu senken und parallel Vermögen aufzubauen.
Bestimmte Vorsorgemodelle ermöglichen es, Beiträge steuerlich abzusetzen und gleichzeitig langfristig Kapital für die eigene Zukunft aufzubauen.
Denn Steuern sind auch ein bewusst eingesetztes Lenkungsinstrument des Staates: Wer in gewünschte Bereiche wie Wohnraum, Altersvorsorge oder erneuerbare Energien investiert, soll durch steuerliche Vorteile gezielt dazu motiviert werden.
Der Grund: Die meisten Finanz- und Versicherungsvertreter können solche Strategien gar nicht vollständig umsetzen.
Ein einzelner Berater kann kaum alle Bereiche gleichzeitig abdecken – von Steuerstrategien über Immobilien bis hin zu Investment- und Vorsorgelösungen.
Viele Berater arbeiten für große Gesellschaften oder Vertriebe und können nur eine begrenzte Auswahl an Produkten vermitteln.
über alle Möglichkeiten
um verschiedene Maßnahmen umzusetzen
um daraus eine funktionierende Gesamtstrategie zu entwickeln


alle relevanten Möglichkeiten kennt
die passenden Lizenzen besitzt, um diese umzusetzen
verschiedene Bausteine miteinander kombinieren kann
und daraus eine Vermögensstrategie entwickelt
Mit anderen Worten: Sie brauchen eine Synergie aus erfahrenen FinanzPartnern, die alle Bereiche zusammenbringen. Kurz: SFP.
Synergie Finanz Partner verbindet die Vorteile aus zwei Welten.
Auf der einen Seite: ein Netzwerk aus spezialisierten Finanzexperten mit Zugriff auf verschiedene Strategien, Investments und Modelle.
Auf der anderen Seite: die Unabhängigkeit des Maklers.
Das bedeutet konkret:
wir sind nicht an einzelne Anbieter oder Produkte gebunden
wir sind gesetzlich verpflichtet, im Interesse unserer Kunden zu beraten, nicht im Interesse eines Produktanbieters
wir können die Strategie wählen, die für Ihre Situation am meisten Sinn ergibt
wir verfügen über die notwendigen Lizenzen, um verschiedene Modelle auch umzusetzen
Durch das gemeinsame Netzwerk und das größere Beratungsvolumen entstehen oft bessere Einkaufskonditionen. Diese Vorteile geben wir an unsere Kunden weiter.
Sie haben einen festen Ansprechpartner, der Ihre Situation analysiert.
Im Hintergrund arbeitet jedoch ein Netzwerk aus Experten, das:
verschiedene Strategien miteinander kombinieren kann
Zugriff auf unterschiedliche Anbieter hat
und die passenden Maßnahmen auch umsetzt


Wir analysieren Ihre aktuelle Situation und prüfen, welche Möglichkeiten in Ihrem Fall sinnvoll sind. Zum Beispiel durch steueroptimierte Investments, Kapitalanlage-Immobilien oder einen Investitionsabzugsbetrag.
Die eingesparten Steuern werden anschließend gezielt genutzt, um Vermögen aufzubauen.
Das Ziel: Geld, das sonst beim Finanzamt landen würde, arbeitet künftig für Ihren eigenen Vermögensaufbau.
30–50 % des Geldes, das sonst jedes Jahr an das Finanzamt gehen würde, fließen stattdessen in Ihren Vermögensaufbau.


Leitender Angestellter 250k Jahreseinkommen + 750k Abfindung
Wohnung am Bodensee, Rente, Hausdarlehen mgl bald abzahlen
Kombination Photovoltaikanlage = Steuerrückerstattung ca 240k Denkmalimmobilie => n. 10 Jahre Steuervorteil ca 35000,- = 350k, EK Rendite = 15,7% Investmentdepot Netto EK kauft Wohnung am Bodensee Steuerrückerstattung tilgt Darlehen eigengenutztes Haus
Angestellter ca. 130 k Brutto
50 Jahre „träumt“ von der Penthaus Wohnung und will mit 65 schuldenfrei in Rente
Ermittlung Finanzierbarkeit bei 380k + 100 K EK = Darlehensrate = Miete PV Invest = 50k Steuervorteil > Investment Depot zahtl in 15 Jahren bei 6% Wertentwicklung Restschuld der Penthausfinanzierung und PV Darlehen Anbschlagsfrei in Rente + 250k Vermögensaufbau
Ehepaar mit 550 k € zu versteuerndem Einkommen
4 denkmalgeschützte Wohnungen = ca. 80 k € jährlicher Steuervorteil über 10 Jahre → Tilgung des Darlehens für das selbstgenutzte Haus innerhalb von 10 Jahren Zins und Tilgung der Denkmalimmobilien = Miete → Vermögensaufbau in 15 Jahren von ca. 1 Mio. € steuerfrei, EK-Rendite 18,92 % PV-Investition 450 k € = ca. 200 k € Steuervorteil → Investmentdepot auf ca. 500 k € erhöht
Zunächst wird Ihre aktuelle Situation vollständig analysiert. Dabei betrachten wir unter anderem Ihre Steuerlast, bestehende Investments, Vorsorgestrukturen und mögliche steuerliche Potenziale. So entsteht ein klares Bild davon, welche Maßnahmen in Ihrer Situation sinnvoll sind.
Auf Grundlage dieser Analyse entwickeln wir eine Strategie, die Steueroptimierung und Vermögensaufbau miteinander verbindet. Dabei wird festgelegt, welche Maßnahmen eingesetzt werden und wie diese sinnvoll miteinander kombiniert werden.
Im nächsten Schritt werden die einzelnen Bausteine umgesetzt. Das kann zum Beispiel Investments, Immobilienstrategien oder steueroptimierte Vorsorgelösungen betreffen. Ziel ist immer, dass die Maßnahmen zusammenarbeiten und langfristig Vermögen aufbauen.
Da sich Einkommen, Steuersituation und Lebensumstände im Laufe der Zeit verändern können, wird die Strategie regelmäßig überprüft und angepasst. So bleibt Ihre Vermögensstruktur auch langfristig sinnvoll aufgebaut.
Um das herauszufinden, machen wir im ersten Schritt eine kostenlose Steuersparanalyse.
In diesem Gespräch klären wir zum Beispiel:
wie hoch Ihre aktuelle Steuerbelastung ist
welche Möglichkeiten Sie bisher noch nicht nutzen
welches Steuersparpotenzial realistisch möglich ist


Synergie Finanz Partner ist ein Zusammenschluss erfahrener Finanzberater, die sich auf strategische Vermögensplanung und Steueroptimierung spezialisiert haben.
Unser Anspruch ist es, nicht nur einzelne Produkte zu vermitteln, sondern Strategien zu entwickeln, mit denen unsere Kunden ihre Steuerlast sinnvoll reduzieren und langfristig Vermögen aufbauen.
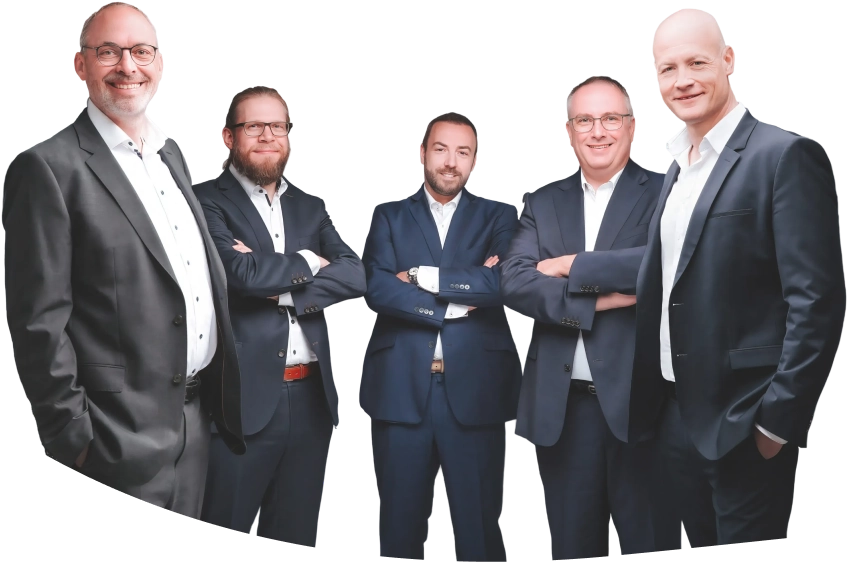
Bei Synergie Finanz Partner arbeiten ausschließlich vollständig ausgebildete Finanzberater, die alle relevanten Bereiche der Finanzplanung abdecken.
Viele unserer Berater sind zusätzlich als Sachverständige tätig, engagieren sich in fachlichen Gremien oder wirken als Prüfer bei der IHK mit.Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Unsere Berater arbeiten als unabhängige Makler. Das bedeutet, wir sind nicht an bestimmte Anbieter oder Produkte gebunden. Wir können also aus verschiedenen Möglichkeiten genau die Strategie auswählen, die für Ihre Situation am meisten Sinn ergibt.
Position
Position
Position
Position
Position
Geprüfter Finanzanlagenfachmann (IHK)
Geprüfter Versicherungsfachmann (IHK)
Geprüfter Fachmann für Immobiliardarlehen (IHK)
Spezialist für betriebliche Altersvorsorge
Spezialist für private Krankenversicherung
Spezialist für Beamtenabsicherung
Versicherungsmakler (§ 34d GewO)
Registernummer: D-509Q-OOWKQ-33
Finanzanlagenvermittler (§ 34f GewO)
Registernummer: D-F-152–9BSU-05
Immobiliardarlehensvermittler (§ 34i GewO)
Registernummer: D-W-152–39Z7-95
IHK Rheinhessen
Verbandsgemeinde Wörrstadt
Interviews und Beiträge u. a. beim Radiosender FFH
Geprüfter Finanzanlagenfachmann (IHK)
Geprüfter Versicherungsfachmann (IHK)
Geprüfter Fachmann für Immobiliardarlehen (IHK)
Spezialist für betriebliche Altersvorsorge
Spezialist für private Krankenversicherung
Spezialist für Beamtenabsicherung
Versicherungsmakler (§ 34d GewO)
Registernummer: D-509Q-OOWKQ-33
Finanzanlagenvermittler (§ 34f GewO)
Registernummer: D-F-152–9BSU-05
Immobiliardarlehensvermittler (§ 34i GewO)
Registernummer: D-W-152–39Z7-95
IHK Mannheim
Verbandsgemeinde Wörrstadt
Interviews und Beiträge u. a. beim Radiosender FFH
Geprüfter Finanzanlagenfachmann (IHK)
Geprüfter Versicherungsfachmann (IHK)
Geprüfter Fachmann für Immobiliardarlehen (IHK)
Spezialist für betriebliche Altersvorsorge
Spezialist für private Krankenversicherung
Spezialist für Beamtenabsicherung
Versicherungsmakler (§ 34d GewO)
Registernummer: D-509Q-OOWKQ-33
Finanzanlagenvermittler (§ 34f GewO)
Registernummer: D-F-152–9BSU-05
Immobiliardarlehensvermittler (§ 34i GewO)
Registernummer: D-W-152–39Z7-95
IHK Rheinhessen
Stadtverwaltung Worms
Interviews und Beiträge u. a. beim Radiosender FFH
Geprüfter Finanzanlagenfachmann (IHK)
Geprüfter Versicherungsfachmann (IHK)
Geprüfter Fachmann für Immobiliardarlehen (IHK)
Spezialist für betriebliche Altersvorsorge
Spezialist für private Krankenversicherung
Spezialist für Beamtenabsicherung
Versicherungsmakler (§ 34d GewO)
Registernummer: D-509Q-OOWKQ-33
Finanzanlagenvermittler (§ 34f GewO)
Registernummer: D-F-152–9BSU-05
Immobiliardarlehensvermittler (§ 34i GewO)
Registernummer: D-W-152–39Z7-95
IHK Wiesbaden
Verbandsgemeinde Wörrstadt
Interviews und Beiträge u. a. beim Radiosender FFH
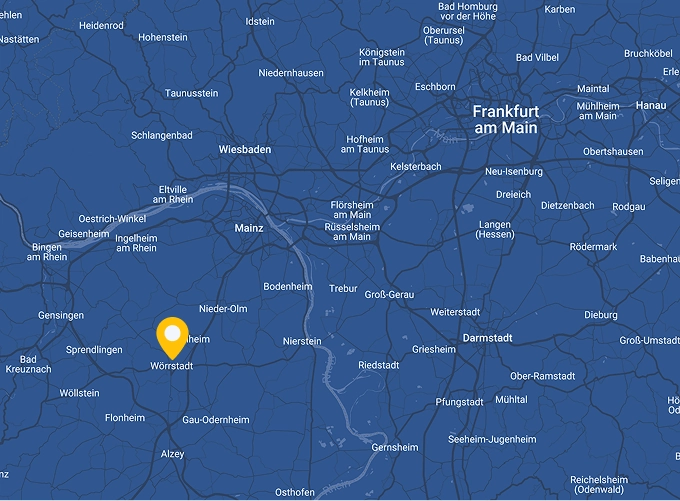
Synergie Finanz Partner hat seinen Sitz in Wörrstadt in Rheinland-Pfalz, in der Region zwischen Mainz, Wiesbaden und Frankfurt am Main. Von hier aus betreuen wir unsere Kunden deutschlandweit.
Da unsere Beratungsprozesse vollständig digital aufgebaut sind, können alle Gespräche bequem online per Video oder Telefon stattfinden. Ein persönliches Treffen vor Ort ist möglich, aber nicht notwendig.
Es gibt in Deutschland verschiedene Möglichkeiten, die eigene Steuerlast zu reduzieren und gleichzeitig Vermögen aufzubauen. Dazu gehören zum Beispiel Kapitalanlage-Immobilien, steueroptimierte Vorsorgestrukturen oder Investitionsmodelle für Selbstständige.
Wichtig ist jedoch: Die größte Wirkung entsteht meist nicht durch eine einzelne Maßnahme, sondern durch die Kombination mehrerer Strategien.
Genau darauf konzentriert sich unsere Beratung. Wir analysieren Ihre Situation und prüfen, welche Möglichkeiten zur Steueroptimierung in Ihrem konkreten Fall sinnvoll sind.
Ja. Steueroptimierung bedeutet nicht, Steuern zu umgehen, sondern gesetzliche Möglichkeiten intelligent zu nutzen.
Der deutsche Gesetzgeber stellt verschiedene Instrumente zur Verfügung, mit denen Bürger und Unternehmer ihre Steuerlast reduzieren können. Dazu gehören beispielsweise Abschreibungen, Investitionsförderungen oder steuerlich begünstigte Vorsorgemodelle.
Entscheidend ist, dass diese Strategien korrekt geplant und umgesetzt werden. Genau dabei unterstützen wir unsere Kunden.
Besonders interessant ist das Thema für Menschen mit höherem Einkommen.
In vielen Fällen lohnt sich eine Steuerstrategie vor allem für:
Ab einem Einkommen von etwa 70.000 € pro Jahr steigt die Steuerbelastung deutlich an. In dieser Situation machen strategische Maßnahmen einen spürbaren Unterschied bei der Steuerlast.
Die mögliche Steuerersparnis hängt immer von der individuellen Situation ab. Zum Beispiel vom Einkommen, der beruflichen Situation und bestehenden Investments.
In vielen Fällen können unsere Strategien dazu führen, dass 30–50 % der bisherigen Steuerlast reduziert oder sinnvoll umgeleitet werden.
Wichtig dabei: Das Ziel ist nicht nur, Steuern zu sparen. Der entscheidende Effekt entsteht dadurch, dass das eingesparte Geld systematisch in Vermögen investiert wird.
Nein. Viele Strategien funktionieren auch ohne großes Startvermögen.
Oft geht es darum, Einkommen und Steuerzahlungen so zu strukturieren, dass das Geld nicht vollständig an das Finanzamt abgegeben wird, sondern teilweise in Vermögensaufbau fließt.
Entscheidend ist daher nicht das vorhandene Vermögen, sondern vor allem das Einkommen und die aktuelle Steuerbelastung.
Ja, in vielen Fällen ist das sogar sinnvoll.
Ihr Steuerberater kennt Ihre steuerlichen Unterlagen und Ihre bisherige Struktur sehr genau. Unsere Aufgabe besteht darin, Strategien zu entwickeln, die Steueroptimierung und Vermögensaufbau miteinander verbinden.
Deshalb kann es durchaus vorkommen, dass wir gemeinsam mit Ihrem Steuerberater arbeiten, um die optimale Lösung für Ihre Situation umzusetzen.
Die Steuersparanalyse ist ein erstes Gespräch, in dem wir prüfen, welches Potenzial zur Steueroptimierung in Ihrer Situation besteht.
Dabei sprechen wir über Ihre aktuelle steuerliche Situation, Ihr Einkommen und Ihre Ziele beim Vermögensaufbau.
Am Ende erhalten Sie eine erste Einschätzung, welche Möglichkeiten für Sie sinnvoll sein könnten und wie hoch das mögliche Steuersparpotenzial ist.
Die Analyse ist unverbindlich und kostenlos.
Die Kosten hängen immer davon ab, welche Strategie umgesetzt wird und welche Maßnahmen sinnvoll sind.
In vielen Fällen entstehen für unsere Kunden keine direkten Beratungskosten, da die Vergütung über die umgesetzten Finanzprodukte erfolgt.
Wichtig ist jedoch: Die Steuersparanalyse ist für Sie vollständig kostenlos und unverbindlich.
So können Sie zunächst herausfinden, ob und wie sich eine Zusammenarbeit für Sie lohnt.